售前咨询:010-86463723

核心要点国际财务报告准则IFRS 18与中国企业会计准则CAS 30的同步演进,为企业的财务报告体系带来新的规范要求。IFRS 18强调以合同为基础的收入确认五步法,CAS 30则…
核心结论IFRS 18(国际财务报告准则第18号——财务报表的列报和披露)于2024年4月正式发布,取代IAS 1,标志着全球财务报告列报体系的一次深刻重塑。与此同时,中国会计准则…
核心结论国际财务报告准则第18号(IFRS 18)于2024年4月发布,取代了IAS 1《财务报表列报》,对损益表结构、管理层业绩指标披露及现金流量表编制方法进行了系统性重构。中国…
核心结论IFRS 18(国际财务报告准则第18号——财务报表列报)与CAS 30(中国企业会计准则第30号——财务报表列报)在利润表结构、业绩指标披露、费用分类等方面存在显著差异。…
核心结论国际财务报告准则IFRS 18于2024年发布,将于2027年正式生效,对财务报表列报带来系统性变革。中国会计准则CAS 30目前仍基于IAS 1框架,但未来将逐步趋同。分…
核心结论国际会计准则理事会(IASB)发布的IFRS 18《收入和合同》与我国财政部修订的CAS 30《财务报表列报》同步推进,标志着全球会计准则与国内准则在收入确认和报表呈现层面…
核心结论国际财务报告准则第18号(IFRS 18)与中国会计准则第30号(CAS 30)的相继修订,对财务报告的利润表分类、汇总与披露提出了系统性新要求。这些变化不仅影响财务报表列…
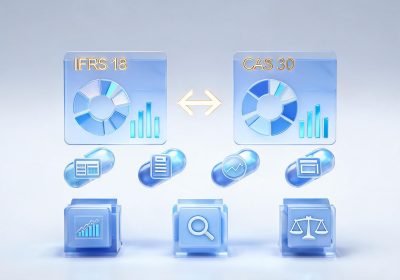
核心结论IFRS 18(国际财务报告准则第18号——财务报表的列报和披露)与CAS 30(企业会计准则第30号——财务报表列报)的同步修订,标志着全球财务报表列报进入更规范、更透明…
核心结论IFRS 18(国际财务报告准则第18号——财务报表列报与披露)与CAS 30(中国企业会计准则第30号——财务报表列报)的同步更新,标志着全球及中国财务报告列报进入新阶段…
核心结论国际会计准则理事会(IASB)于2024年4月发布的IFRS 18《财务报表的列报和披露》取代了IAS 1,并同步引入多项重大改革;与此同时,中国财政部对《企业会计准则第3…