
核心结论
国际财务报告准则第18号(IFRS 18)与《企业会计准则第30号——财务报表列报》(CAS 30)是房地产企业编制财务报表的核心依据。IFRS 18于2023年发布,替代了IAS 1中关于列报和披露的部分内容,而CAS 30现行版本基于中国会计准则体系。两者在报表结构、分类方式、附注要求等方面存在显著差异。房地产企业需重点关注收入确认时点、项目开发成本列报、合同资产与合同负债的区分等实务要点。本文通过场景化分析,为企业提供清晰的列报对照与实施路径。
场景分析
场景一:预售模式下的收入列报
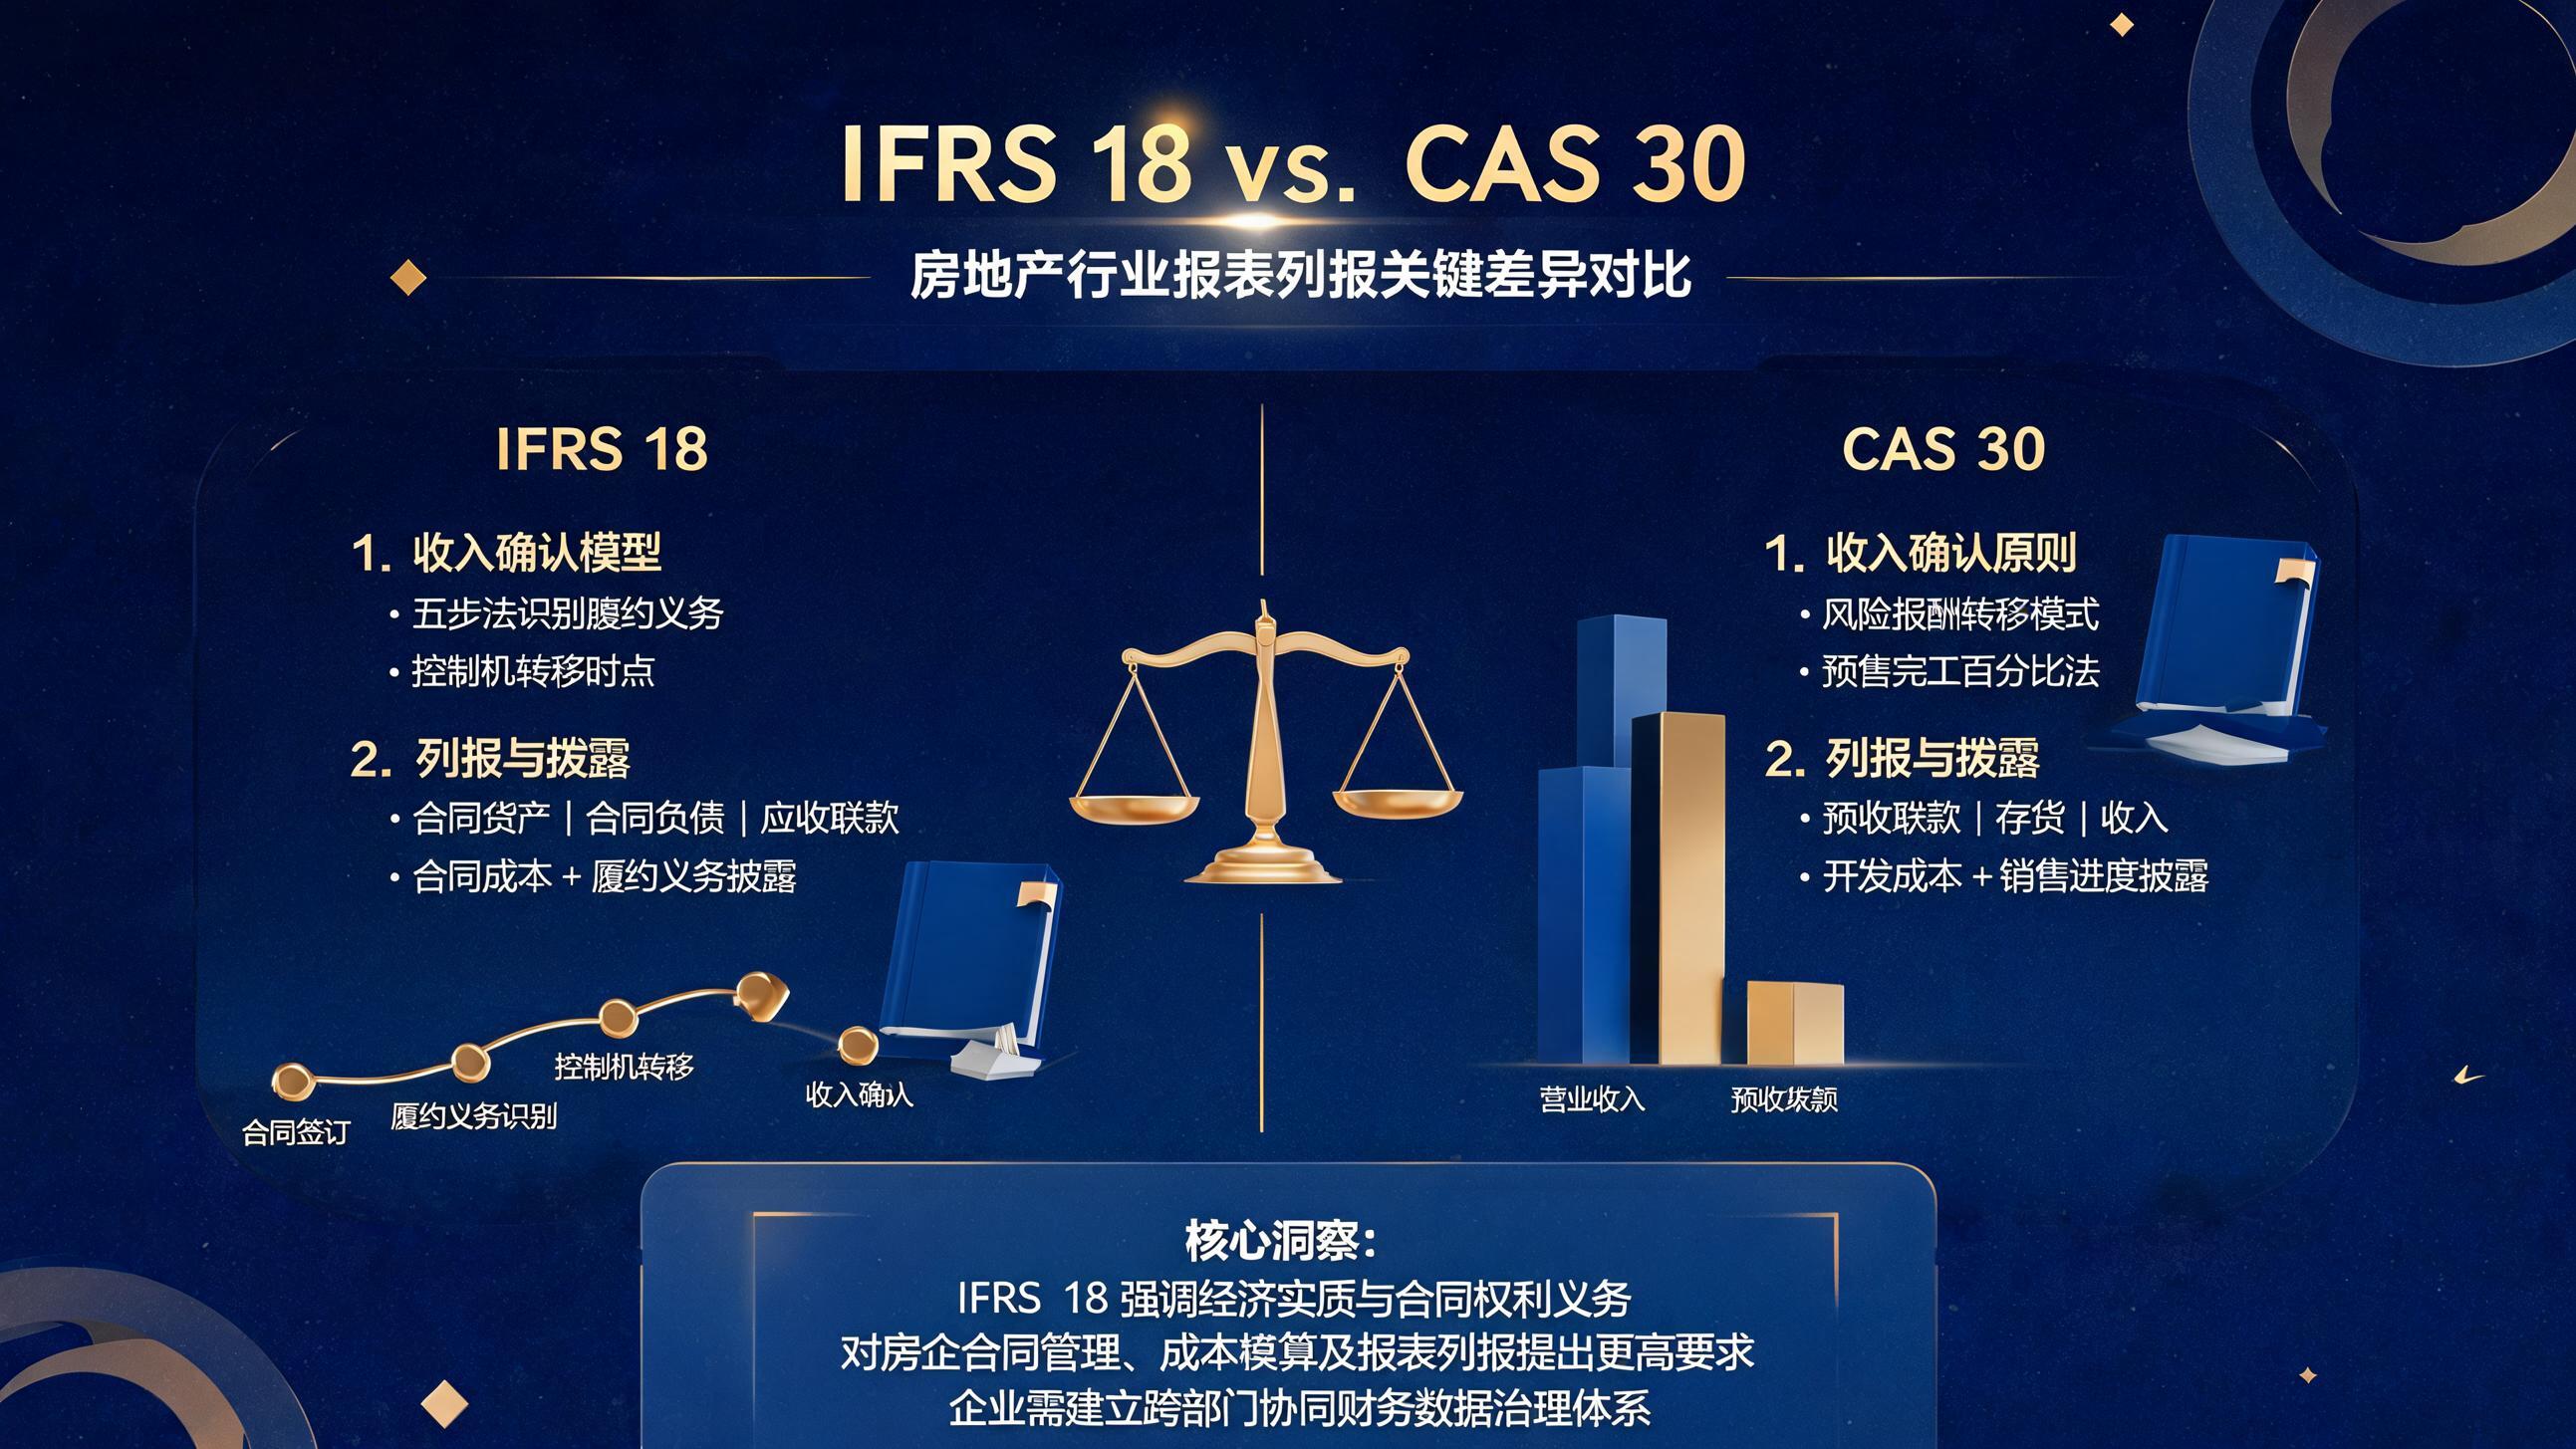
房地产企业普遍采用预售方式销售住宅。在CAS 30下,预收房款通常列报为“预收款项”或“合同负债”,待房屋交付时结转收入。而IFRS 18更强调合同资产与合同负债的精细化区分:当企业已履约但尚未有权收款时,应列示为合同资产;当企业已收款但尚未履约时,列示为合同负债。两者的列报位置与流动/非流动分类标准也略有不同。
场景二:项目开发阶段的成本归集与列报
房地产开发周期长,成本归集涉及土地成本、建安费用、资本化利息等。CAS 30允许在“存货”或“开发成本”科目下归集,而IFRS 18要求更详细的附注披露,例如按成本性质分解、利息资本化金额单独列示等。对于联合开发项目,还需披露合作方的资产份额与负债份额。
场景三:投资性房地产的列报选择
企业持有用于出租的物业,在CAS 30下可选择成本模式或公允价值模式计量,但列报均在“投资性房地产”项目。IFRS 18则要求单独披露公允价值变动对当期损益的影响,且如果企业采用公允价值模式,需提供持续的估值技术说明。此外,两类准则对重分类为投资性房地产的条件也有细微差异。
章节导览
一、IFRS 18核心变化解析
IFRS 18是近年来国际列报准则的最大变革之一,旨在增强财务信息的有用性和可比性。主要变化包括:
- 利润表结构重塑:将收入和费用按性质或功能进行分类,并引入“经营利润”“投资活动”“筹资活动”三个小计项目。
- 管理业绩指标(MPM)披露:企业需在附注中说明管理层使用的非GAAP指标,例如调整后的EBITDA、核心利润等,并与IFRS指标进行调节。
- 附注分类与汇总:要求企业根据重要性和性质对报表项目进行合理汇总,避免过度拆分或过度简化。
- 持续经营假设的披露强化:若存在重大不确定性,需详细描述管理层判断依据。
二、CAS 30现行规定要点
中国会计准则第30号自2014年修订以来,总体框架保持稳定。其核心原则包括:
- 资产负债表以流动性列报为主:按资产、负债的流动性分类,提供一年内/超过一年的细分。
- 利润表采用费用功能法:将营业成本、税金、销售费用等按功能列报,附注中补充按性质分解的信息。
- 所有者权益变动表:详细列示综合收益总额、与所有者之间的资本交易等。
- 附注披露:包括会计政策、会计估计变更、或有事项、关联方等,对房地产企业还特别要求披露土地储备、在建项目进度等信息。
三、IFRS 18与CAS 30的对比分析
对于房地产企业,以下差异需特别关注:
| 对比维度 | IFRS 18 | CAS 30 |
|---|---|---|
| 利润表小计项目 | 强制设置经营利润、投资活动利润、筹资活动利润 | 无强制要求,通常显示营业利润、利润总额 |
| 合同资产/合同负债 | 单独列示,且需区分流动性 | 可归入其他流动资产/其他流动负债 |
| 开发成本列报 | 按成本性质分解披露 | 在存货或开发成本项目下汇总 |
| 投资性房地产 | 公允价值变动列入投资活动利润 | 公允价值变动计入公允价值变动损益 |
| 非经常性损益 | 要求披露管理业绩指标调节 | 无强制披露,但上市公司需披露非经常性损益 |
总体而言,IFRS 18更强调报表的决策有用性,而CAS 30更注重与税法及监管的一致性。房地产企业若同时适用两种准则(如海外上市),需做好双重列报准备。
四、房地产企业应对策略
面对准则差异,企业可从以下方面入手:
- 梳理业务合同:重新审视预售合同、施工合同,识别单项履约义务,确保收入确认时点与准则一致。
- 优化科目设置:在核算系统中增加合同资产、合同负债、开发成本细分等明细科目,便于自动生成附注。
- 建立管理业绩指标披露流程:定义企业常用的房地产行业核心指标,如合约销售额、回款率、可售货值等,并准备与IFRS指标的调节表。
- 加强估值能力:对于投资性房地产采用公允价值模式的企业,需定期进行专业评估,并披露估值方法、关键参数。
贝则科技(beizetech)方案案例
某大型房地产集团(简称“华宇地产”)同时在A股和港股上市,面临IFRS 18与CAS 30双重列报挑战。华宇地产每年需编制两套财务报表,耗时费力且易出错。贝则科技为其提供了一体化智能列报解决方案:
- 数据中台对接:将财务系统、业务系统(销售、成本、合同)的数据自动抽取,按两种准则规则进行转换。
- 列报模板配置:预置IFRS 18和CAS 30的利润表、资产负债表、现金流量表及附注模板,支持自定义小计项目。
- 自动生成调节表:针对关键差异(如合同资产重分类、开发成本分解),系统自动出具差异分析表。
- 附注机器人:利用自然语言生成技术,自动撰写附注文字说明,例如“本期合同负债增加主要因预收房款增长”等。
实施后,华宇地产财务报表编制效率提升70%,列报合规率100%,并顺利通过两地审计。贝则科技方案特别适合业务复杂、项目数量多的房地产企业,能够有效降低人工核对风险。
FAQ
Q1:IFRS 18是否要求企业改变利润表的格式?
是的。IFRS 18要求企业在利润表中至少列示“经营利润”“投资活动利润”“筹资活动利润”三个小计项目。这与CAS 30以“营业利润”为小计的方式不同。企业需要重新设计利润表模板,并确保分类正确。
Q2:房地产企业常见的“合同资产”与“合同负债”如何区分?
合同资产是指企业已向客户转让商品而有权收取对价的权利,但该权利取决于时间流逝之外的因素(如房屋交付时客户的验收)。合同负债是指企业已收或应收客户对价而应向客户转让商品的义务(如预收房款)。两者不能相互抵消,需在资产负债表中分别列示。
Q3:采用成本模式的投资性房地产,在IFRS 18下是否需要额外披露?
需要。即使采用成本模式,IFRS 18也要求披露投资性房地产的公允价值(如能可靠取得),以及公允价值变动的区间信息。CAS 30则无此强制要求。
Q4:IFRS 18对附注披露有哪些新要求?
IFRS 18要求企业披露管理业绩指标(MPM)的定义、计算方法和调节过程。此外,附注中需按性质分类对费用进行分解(如材料成本、人工成本、折旧等),即使利润表采用功能法列报。
客户评论
“贝则科技的IFRS 18与CAS 30列报方案帮助我们一次性解决了两个准则的报表对齐问题。过去我们每年双报表编写需要三个月,现在只需两周,而且质量更高。”——华宇地产财务总监 张女士
“方案中自动生成的差异调节表非常实用,审计师可以直接使用,减少了大量沟通成本。强烈推荐给有海外上市需求的房地产同行。”——瑞和集团财务副总经理 李先生
“贝则团队的行业经验丰富,能够针对预售模式、土地增值税等特殊事项给出合规建议。方案上线后,我们的财务人员终于可以从重复劳动中解放出来,专注于业务分析。”——鼎泰地产CFO 赵先生
