
核心结论:IFRS 18(国际财务报告准则第18号)与CAS 30(中国企业会计准则第30号)均对管理层定义的业绩指标(MPM)提出披露要求,但适用层级、定义范围、列报方式和审计关注点存在显著差异。IFRS 18要求企业单独列示MPM与IFRS指标的对账项,且不得在财务报表主表内展示;CAS 30则强调在附注中披露MPM的计算依据和调整内容。企业需结合自身报告归属(IFRS或CAS)建立合规披露流程,贝则科技提供智能识别与自动对账解决方案,助力企业实现高效、准确、透明的业绩指标披露。
场景分析:新规背后的企业实务挑战
在企业财务报告编制过程中,管理层经常使用非公认会计原则(Non-GAAP)的业绩指标,如调整后净利润、核心EBITDA、经调整的自由现金流等,来向投资者传递公司特定经营视角的业绩。然而,这些指标的定义、计算口径和调整项目往往缺乏统一标准,导致可比性下降。IFRS 18和CAS 30的最新修订均指向同一目标:通过强制性披露要求,提升MPM的透明度、一致性和可理解性。企业面临的实际场景包括:如何区分“管理层定义”与“准则定义”?对账表应包含哪些项目?是否需要追溯调整以前年度数据?不同审计师的解读差异如何协调?这些挑战催生了系统化披露工具的需求。
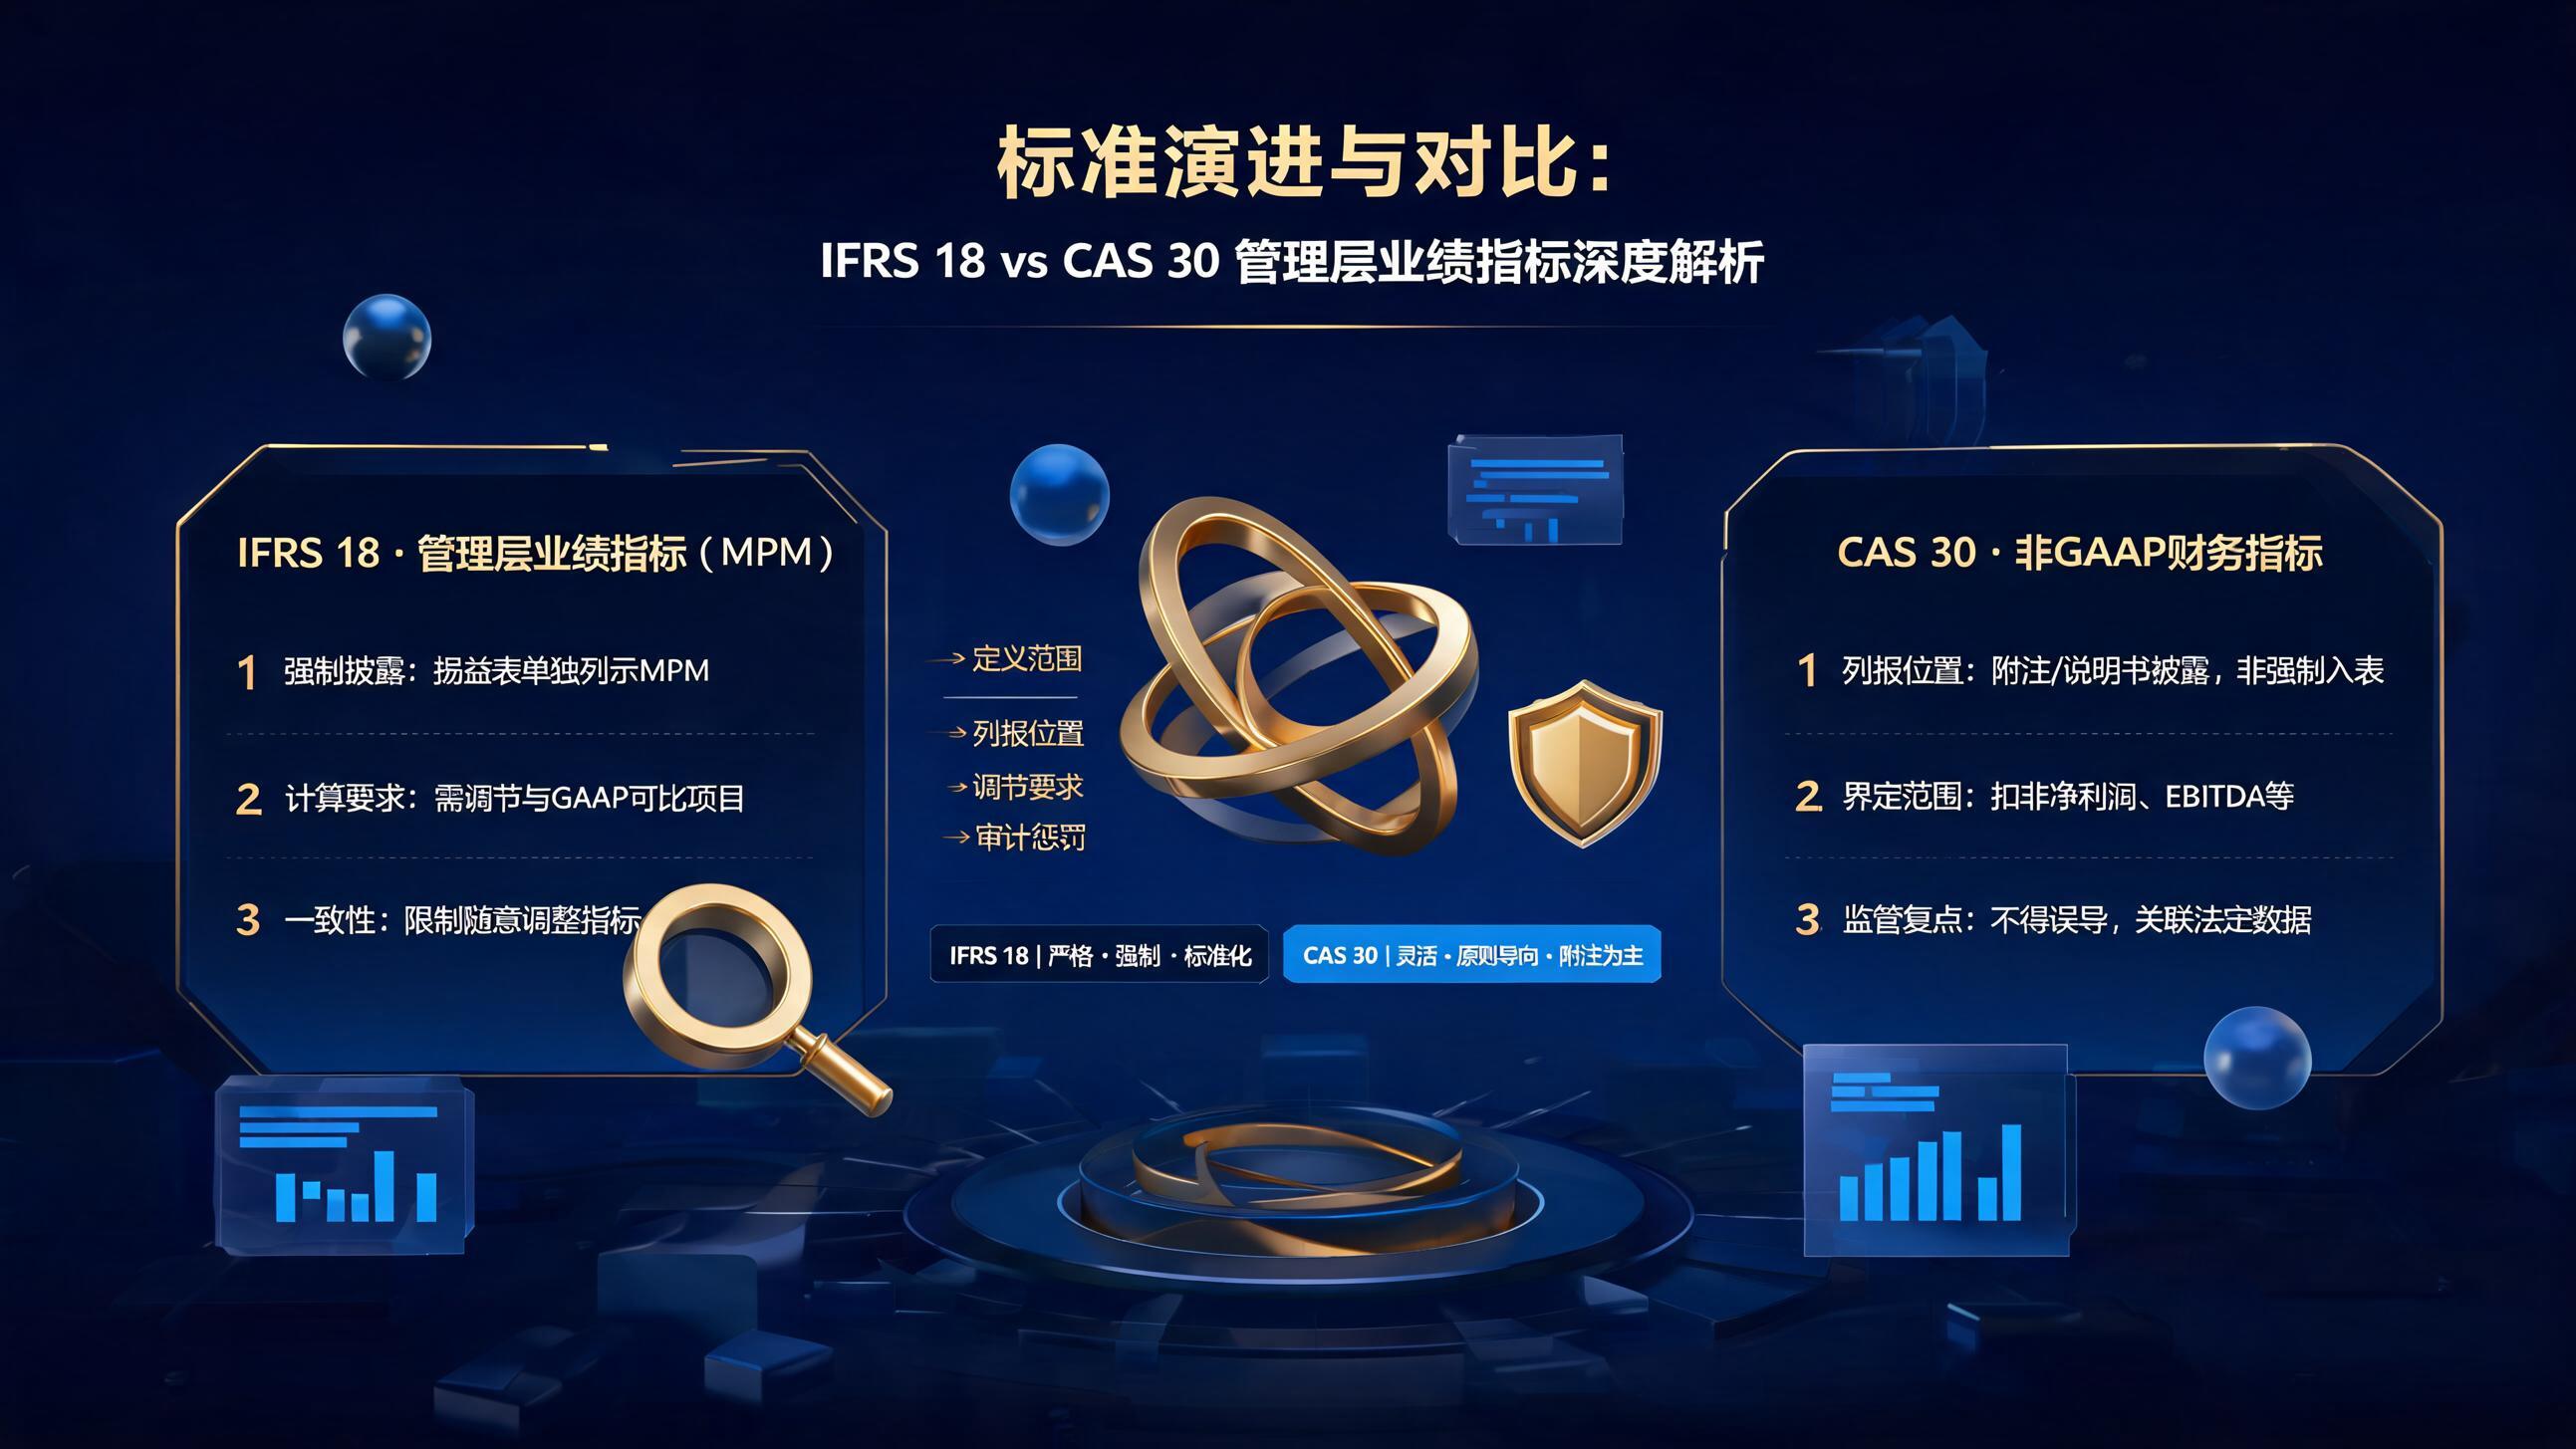
一、IFRS 18对管理层定义业绩指标的要求
IFRS 18于2024年4月发布,将替代IAS 1,自2027年1月1日起生效。该准则首次在全球范围内统一了对管理层定义业绩指标(MPM)的披露规范。核心要求包括:
- 定义与范围:MPM是指管理层在对外财务报告中使用、且未在IFRS中直接定义的业绩指标。常见的如调整后营业利润、经汇率波动调整后的EBITDA等。
- 列报位置:MPM不得在财务报表主表(如利润表、资产负债表)中展示,而应在附注中单独披露。
- 对账要求:企业需提供MPM与最直接可比的IFRS指标之间的对账表,说明每一项调整的性质和金额。对账表需按时间序列(至少两期)呈现。
- 解释性信息:包括MPM的计算目的、使用原因、调整项目的具体定义以及为何该调整能帮助使用者理解业绩。
- 审计与治理:审计师需对MPM披露的准确性和完整性进行专项审计,企业治理层应建立MPM的审批和监控机制。
二、CAS 30对管理层定义业绩指标的规定
CAS 30《财务报表列报》在2023年修订中引入了对管理层定义业绩指标的指导性要求,但尚未形成与IFRS 18完全一致的强制条款。目前主要规定包括:
- 定义与范围:CAS 30未直接定义“管理层定义业绩指标”,但要求企业在附注中披露依据管理层分析目的而使用的非准则指标,如调整后净利润、核心利润等。
- 列报位置:与IFRS 18类似,CAS 30建议将这些指标在附注中披露,而非在主表列示。但实务中部分企业仍在利润表补充信息中列报。
- 对账要求:CAS 30鼓励(而非强制)提供对账表,但监管机构(如证监会、交易所)在2024年发布的自律监管指引中已明确要求IPO企业和上市公司披露与最直接可比准则指标的对账过程。
- 解释性信息:需说明指标的计算方式、调整项目的原因以及管理层认为该指标有助于投资者理解的原因。
- 审计关注:审计师目前主要依赖企业会计政策和估计的合理性进行判断,预计后续会随着准则强制化而加强审计程序。
三、IFRS 18与CAS 30的主要差异
尽管两者目标一致,但在以下方面存在差异:
| 对比维度 | IFRS 18 | CAS 30(含监管指引) |
|---|---|---|
| 强制程度 | 强制要求 | 鼓励+监管指引,逐步强化 |
| 对账表要求 | 强制性,包含逐项调整金额和性质说明 | 鼓励提供,实际上IPO/上市公司须提供 |
| 列报位置 | 附注中单独章节,禁止在主表 | 附注中建议单独披露,实务中主表补充信息仍存在 |
| 审计要求 | 专项审计,纳入审计报告 | 通过会计政策合理性审查,尚未专项化 |
| 追溯调整 | 明确要求对前期可比数据进行重述 | 未明确规定,但监管建议追溯调整 |
| 适用范围 | 所有按IFRS编制报告的实体 | 所有按CAS编制报告的企业(重点上市及拟上市企业) |
四、企业应对策略:从手工到智能的披露升级
面对IFRS 18和CAS 30的趋同趋势,企业应提前建立MPM披露管理流程:
- 识别MPM清单:系统梳理内部所有非准则业绩指标,明确哪些属于管理层定义,哪些属于准则或行业通用指标。
- 建立对账模板:为每个MPM设计标准对账表,包含与最直接可比IFRS/CAS指标的字项调整、金额及业务解释。
- 强化数据治理:确保调整项目的计算逻辑可追溯、可审计,并保留完整的支持文档。
- 技术工具赋能:采用专业财务报告自动化平台,将MPM识别、对账、披露生成无缝集成,降低人工错误率。
贝则科技(beizetech)方案案例
贝则科技为企业提供“智能MPM披露管理解决方案”,帮助客户高效应对IFRS 18与CAS 30的合规要求。以下为某跨国制造集团的应用案例:
背景:该集团同时遵循IFRS(合并层面)和CAS(境内子公司层面)编制财务报告,共有12个管理层定义的业绩指标(如调整后营业利润、核心EBITDA、经汇率调整后的自由现金流)。以往采用手工Excel管理,对账表不一致、解释信息缺失,审计调整频繁。
贝则科技方案:
- 自动识别:通过自然语言处理技术扫描管理层报告、分析师会议纪要、内部绩效邮件,自动标记潜在MPM。
- 对账引擎:内置IFRS 18和CAS 30对账模板,支持一键生成多期对账表,自动计算调整金额并生成差异解释。
- 审计追踪:所有调整过程保留完整数据血缘,支持审计师在线查阅,显著缩短审计周期。
- 多准则适配:一个系统同时支持IFRS和CAS下的MPM披露,自动根据报告归属切换合规要求。
效果:MPM披露准备时间从原来的人均8周缩短至2周,审计调整事项减少85%,管理层对业绩指标的解释一致性提升至100%。
FAQ:常见问题解答
Q1:IFRS 18是否要求披露所有管理层定义的指标?
A1:是的,IFRS 18要求披露所有在对外财务报告中使用且未在IFRS中定义的业绩指标,但企业内部管理用、未对外报告的指标可豁免。
Q2:CAS 30对MPM的披露何时会变成强制?
A2:目前CAS 30本身为鼓励性,但证监会和交易所的监管指引已实质强制要求上市公司和拟上市公司披露MPM对账表,预计近期CAS 30修订中将正式纳入强制条款。
Q3:企业如何区分“管理层定义”与“准则定义”的指标?
A3:准则定义指标在IFRS或CAS中有明确的计算方法和列报要求(如营业利润、净利润)。若企业在对外报告中引入调整后的版本(如“核心净利润”),且调整逻辑基于管理层判断,即属于MPM。
Q4:IFRS 18的对账表是否必须包含所有调整项目?
A4:必须包含所有调整项目,且需逐项说明调整性质(如“重组费用”、“资产减值回拨”等)。不允许仅披露净调整金额。
客户评论
“贝则科技的MPM管理平台帮助我们集团在IFRS 18正式生效前就完成了内部评估和系统升级。原来需要财务团队耗费大量时间手工整理的对账表,现在可以一键生成,准确率极高。审计师对我们的披露透明度给予了积极评价。” —— 某制药集团财务总监 张女士
