售前咨询:010-86463723

核心结论:合并报表勾稽关系校验是数据准确性的基石合并报表勾稽关系校验,本质上是对集团内部交易、往来、权益等科目在合并过程中的逻辑一致性进行系统性检查。这项工作直接决定了合并报表能否…
核心结论在数据合并过程中,异常数据自动拦截的规则清单是保障数据质量、提升业务决策效率的关键工具。一份清晰的规则清单能够帮助技术团队快速识别并阻断脏数据、格式错误、逻辑冲突等异常,从…
核心结论:审计轨迹是合并系统可信的基石在集团财务合并场景里,抵销分录的调整往往涉及跨公司、跨期间的数据联动。一旦审计师或内控团队需要追溯“谁在什么时候改了哪笔抵销”,如果系统没有设…
核心结论:数据血缘追踪是合并报表质量的基石在集团化运营的背景下,合并财务报表的编制不再是简单的数字加总,而是一项涉及多主体、多准则、多系统的复杂工程。数据从子公司报表出发,经过层层…
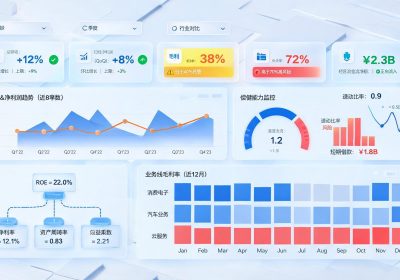
核心结论数字化能力已经不是预算分析师的加分项,而是日常工作的基础配置。能把ERP数据、Excel模型、BI看板串成一条流水线的人,和只会手工汇总表格的人,产出效率差距可以按天来计算…
核心结论现金流量表合并抵销的规则设计难点,大多集中在内部交易与资金流动的对应关系、分类口径的一致性以及时间差与汇率差的处理上。一套清晰的规则框架,需要先明确抵销范围与层级,再针对不…
核心结论:合并会计的价值正在从“出表”转向“定规则” 合并会计这个岗位,过去很多年都被默认为“月底加班做表的人”。工作内容清晰:收齐子公司报表、做抵销分录、跑合并、出报告。做得好的…
核心结论:折算差额的本质与处理主线外币报表折算差额,本质上不是一项真实的现金流损益,而是由于汇率变动导致同一境外主体在不同报表期间以不同汇率折算所产生的账面差异。在合并系统中,它的…
核心结论 在数据驱动的决策环境中,确保数据采集的截止性(即数据在特定时间点后的完整性)是保障数据时效与准确的关键。合并数据采集截止性控制的系统方案,通过规则引擎、时间窗口管理、数据…
核心结论:自动化处理可标准化的部分,判断仍依赖专业判断 处置子公司合并自动化真正的价值,是把那些重复度高、规则清晰、数据来源稳定的环节交给系统。比如内部交易对账、权益抵销分录生成、…