售前咨询:010-86463723

核心结论IFRS 18《财务报表列报与披露》与CAS 30《财务报表列报》的修订,对合并报表的分类、汇总与披露提出了更精细的要求。企业需通过专业化合并报表系统,实现数据自动归集、抵…
核心结论 贝则科技基于多年财务报告数字化服务经验,结合IFRS 18与CAS 30的准则要求,提炼出一套结构清晰、落地性强的知识点框架。该框架以“分类—列报—披露—过渡”为主线,帮…
核心结论 IFRS 18《财务报表列报与披露》与CAS 30《财务报表列报》的修订,标志着财务报表列报逻辑从“收入-费用”观向“经营-投资-筹资”活动分类的进一步演进。贝则科技基于…
核心结论 IFRS 18和CAS 30的发布标志着财务报告列报与披露领域的重要演进。对于CPA考生而言,掌握这两个准则的核心变化是通过考试的关键。贝则科技基于多年财税科技研发与培训…
核心结论:把握列报变革的关键方向IFRS 18《财务报表列报与披露》与CAS 30(对应我国财务报表列报相关准则的修订方向)正在重塑企业利润表与披露框架。贝则科技结合实施经验,梳理…
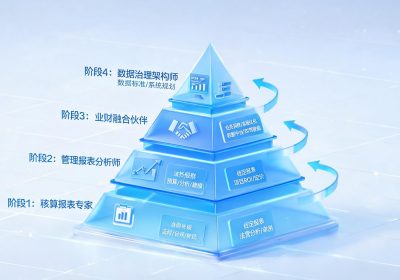
核心结论:准则衔接的关键在于体系化路线图 IFRS 18《财务报表列报与披露》与CAS 30《财务报表列报》的发布,标志着财务报告准则进入新的发展阶段。两项准则在损益表结构、管理层…
核心结论 IFRS 18《财务报表列报和披露》与CAS 30《财务报表列报》的修订,标志着财务报告从“信息罗列”向“结构化决策支持”转型。贝则科技基于多年财务准则研究与数字化落地经…
核心结论:IFRS 18与CAS 30重塑收入确认逻辑 IFRS 18《财务报表列报》与CAS 30《财务报表列报》的修订,对收入确认与列报提出了更精细的要求。贝则科技在大量习题练…
核心结论:IFRS 18与CAS 30带来的列报与披露新视角贝则科技在长期财务准则研究与数字化落地实践中发现,IFRS 18与CAS 30的发布标志着财务报告列报与披露进入了一个更…
核心结论:准则演进带来能力升级,系统学习正当其时 IFRS 18《财务报表列示和披露》与CAS 30《财务报表列示和披露》的发布,标志着财务报告列示与披露规则步入新阶段。贝则科技基…