售前咨询:010-86463723

核心结论:资产负债率是资本结构的“体温计”资产负债率=总负债÷总资产×100%,反映企业资产中由债权人提供的比例。它并非越低越好,也非越高越险,关键在于与行业特征、经营阶段、现金流…
核心结论:收入确认是财务报告的基石收入确认原则决定了企业何时、以何种金额记录收入,直接影响利润表、资产负债表和现金流量表。其核心逻辑是:在商品或服务的控制权转移给客户时确认收入,且…
核心结论:审计意见是企业财务健康的晴雨表财务报表审计意见是注册会计师对企业财务报表是否按照适用会计准则编制、是否公允反映财务状况和经营成果所发表的结论性意见。它不仅是监管机构、投资…
核心结论:存货跌价准备是资产质量与利润管理的平衡器存货跌价准备并非简单的会计调整,而是企业连接存货管理与财务报告的桥梁。它要求企业在每个资产负债表日,以可变现净值为标尺,重新审视存…
核心结论流动比率是财务报表分析中衡量企业短期偿债能力的基础指标,其计算公式为流动资产除以流动负债。合理的流动比率并非固定值,而是因行业、商业模式和经营周期而异。通过深入理解流动比率…
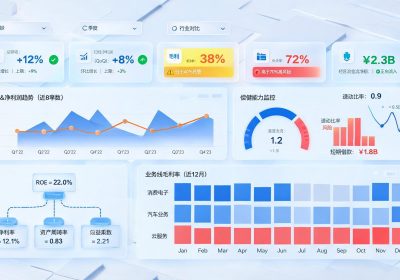
核心结论经营活动现金流反映企业主营业务产生现金的能力,是评估企业财务健康与持续运营水平的关键指标。通过系统分析经营活动现金流的规模、结构与趋势,企业能够更清晰地掌握资金周转效率,优…
核心结论:财务指标是连接报表数字与商业决策的桥梁财务报表分析常用财务指标并非孤立数字,而是一套相互关联的语言体系。通过盈利能力、偿债能力、运营效率、现金流与市场估值五大类指标,分析…
核心结论:审计流程是系统化、证据驱动的价值守护过程企业财务报表审计并非简单的数字核对,而是一套严谨的、以风险为导向的系统工程。其根本目标在于增强财务报表的可信度,为投资者、债权人及…
核心结论:资产负债率是资本结构的“体温计”资产负债率=总负债÷总资产×100%,反映企业资产中由债权人提供的比例。它并非越低越好,也非越高越险,关键在于与行业特征、经营阶段、现金流…
核心结论:收入确认是财务报告的基石收入确认原则决定了企业何时、以何种金额记录收入,直接影响利润表、资产负债表和现金流量表。其核心逻辑是:在商品或服务的控制权转移给客户时确认收入,且…












