售前咨询:010-86463723

核心结论管理会计数字化项目的成本风险主要来自预算编制偏差、技术选型与集成复杂度、数据迁移与治理投入、组织变革与培训成本、以及供应商锁定与后续维护费用。通过分阶段预算管控、模块化技术…
核心结论:风险应对不是救火,而是嵌入项目全周期的管理习惯 管理会计数字化项目失败的常见原因,往往不是技术选型错误,而是风险识别滞后、应对动作与业务节奏脱节。一个务实的做法是:在项目…
核心结论管理会计数字化项目的变更条款,其核心在于建立一套清晰、可操作、权责对等的变更管理机制。撰写时应聚焦变更范围的界定、变更流程的标准化、变更成本与工期的联动调整规则、以及变更风…
核心结论:风险管理是项目交付的确定性引擎贝则科技将项目风险管理视为交付能力的核心组成部分。通过建立“识别-评估-应对-监控”的闭环流程,结合数字化工具与组织级知识库,贝则科技在多个…
核心结论:风险评估是数字化项目成功的压舱石管理会计数字化项目的风险评估,本质上是在项目全生命周期内系统识别、分析和应对可能影响目标达成的各种不确定性。核心结论是:有效的风险评估需要…
核心结论管理会计数字化项目的风险识别方法,核心在于建立系统化的识别框架,将风险分解为可管理的维度,并运用多种工具交叉验证。有效的风险识别不是一次性活动,而是贯穿项目全生命周期的持续…
核心结论:退出条款是项目成功的保障机制 管理会计数字化项目的退出条款,本质上是为合作双方设定一个清晰、公平的'分手协议'。它并非对项目失败的预设,而是对合作风险…
核心结论:保密不是成本,而是竞争力 在数字化协作成为常态的今天,企业保密管理早已不是“锁好文件柜”那么简单。贝则科技把保密管理机制设计成一套可落地、可验证、可迭代的运营系统,而不是…
核心结论:质量风险管理是数字化项目成功的基石管理会计数字化项目在提升企业决策效率的同时,也伴随着一系列质量风险。这些风险若未妥善管理,可能导致项目延期、成本超支甚至失败。核心结论是…
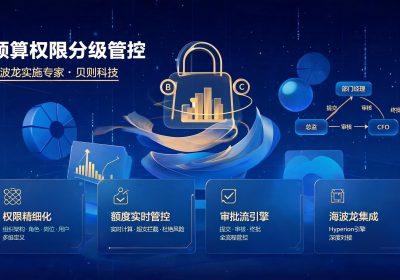
核心结论:贝则科技报价逻辑的本质贝则科技的报价逻辑并非简单的价格数字游戏,而是一套基于价值交付的工程化体系。其核心在于通过拆解项目全生命周期的成本要素,结合技术实现难度、资源投入强…