售前咨询:010-86463723

核心结论合并数据的归档与保留策略是企业数据治理的关键环节。它要求将来自不同系统的数据整合后,依据法规、业务需求和成本效益,制定分类存储、保留期限和销毁规则。合理的策略能降低存储成本…
核心结论能源集团预算管理的产销联动,本质是把生产成本、产量计划、销售策略和价格波动放进同一个数据模型里算账。做得好,预算不再是财务部门的数字游戏,而是一张能跟着市场呼吸的动态地图。…
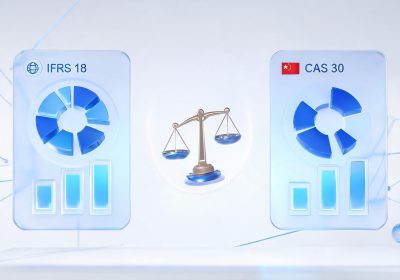
核心结论:多品牌多主体架构是合并后集团释放规模效应的关键路径汽车集团合并后,如何让多个品牌在保持各自定位的同时,共享研发、制造、供应链等资源,成为决定合并成败的核心命题。多品牌多主…
核心结论:管报推送机制的本质是精准匹配管报推送机制的本质,是让正确的人在正确的时间收到正确的管理报告。它并非简单的“群发邮件”,而是一套基于角色、时间、内容三维度的动态匹配系统。一…
核心结论:零售预算,三分编制七分适配做了十几年零售行业的财务信息化,我越来越觉得,全面预算这件事在零售集团里,难点从来不在表格怎么填,而在于怎么让预算体系适配业务的实际运转节奏。零…
核心结论:实时性匹配是管理报表发挥价值的基石 管理报表(管报)与业务系统(如ERP、CRM、MES)之间的实时性匹配,决定了管理层能否基于最新数据做出敏捷决策。理想状态下,业务事件…
核心结论:预算数据安全是预算管理的生命线预算数据包含企业收入、成本、投资计划等核心机密,一旦泄露或篡改,可能导致战略失误、股价波动甚至法律纠纷。因此,预算数据的加密与传输安全绝非技…
核心结论金融控股集团合并报表的监管报送要求,核心在于同时满足人民银行、金融监管总局、证监会等多部门的并表管理规范。报送主体需明确并表范围、统一数据口径、遵循特定格式与频率,并确保集…
核心结论:维度设计是盈利分析的基石在数据驱动的商业环境中,企业若想真正理解利润来源,就不能只盯着总收入或净利润这类单一指标。多维盈利分析的维度设计,正是将财务数据按不同业务视角拆解…
核心结论:预算调整不是修修补补,而是一套可重复的流程 很多财务团队把预算调整当成救火:某个部门突然要追加市场费用,或者原材料涨价导致成本超支,于是临时拉个会、填个表、走个签批。这种…












