售前咨询:010-86463723

核心结论:抵消模板是合并系统高效运转的基石在集团化运营成为常态的今天,合并财务报表的编制效率与准确性直接影响管理决策的质量。而抵消模板作为合并系统中的核心组件,其设计水平决定了数据…
核心结论:门店盈利分析是管理报表的灵魂 管理报表(管报)中的门店盈利分析,不是简单罗列收入与成本,而是通过结构化的数据揭示每家门店的真实赚钱能力。核心结论有三点:第一,盈利分析要区…
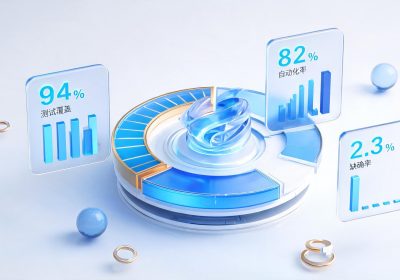
核心结论:风险预警指标设计的关键在于贴合业务而非追求全面 设计管理报表(管报)中的风险预警指标,核心是让指标能够真实反映业务健康度,并在风险发生前给出可行动的提示。不少企业试图把所…
核心结论:项目盈利分析是管理报表的价值引擎在管理报表(管报)体系中,项目盈利分析直接回答一个核心问题:哪些项目在赚钱,哪些在消耗资源?它不仅是财务数据的汇总,更是业务决策的导航仪。…
核心结论:先定战略,再定架构,最后定人头 集团合并后的团队岗位配置,核心逻辑只有一句话:战略决定架构,架构决定岗位,岗位决定人头。很多企业合并后急于排兵布阵,结果发现岗位设了却没人…
核心结论:年度优化不是技术升级,而是财务价值重塑 很多企业把合并报表系统的年度优化计划理解为一次IT部门主导的技术迭代,结果往往是系统功能加了一堆,财务团队的实际体验却没有明显改善…
核心结论:模板设计决定预算数据流转效率预算管理的起点是数据录入。当企业需要处理成百上千条预算科目、部门、项目与期间数据时,手工逐条录入既影响效率,也容易产生偏差。批量导入模板的设计…
核心结论:日志审计是预算系统从“工具”走向“管控平台”的分水岭 很多团队在预算系统上线后,把注意力放在编制效率、审批流配置上,却忽略了一个安静但关键的能力:用户操作日志审计。简单说…
核心结论 预算系统的多组织视图切换功能,让集团企业能够在同一平台内自由切换不同组织维度的预算数据。它解决了数据分散与口径不一致的困扰,让管理者既能纵览全局,又能深入细节,从而提升预…
核心结论国有集团合并报表的特殊要求,主要来源于两个层面:一是财政部颁布的企业会计准则中关于合并财务报表的一般规定;二是国务院国资委及地方国资监管机构对国有企业财务报告、经营业绩考核…












