售前咨询:010-86463723

核心结论:规则变更管理是预算系统稳定运行的基石预算系统承载着企业资源配置、费用控制与经营分析的核心职能。随着业务策略调整、组织架构变化或合规要求更新,预算系统内的规则——包括编制规…
核心结论:归因分析是预算管理的导航仪预算偏差率是衡量计划与执行差距的关键指标,但数字本身不会告诉你怎么改进。归因分析做的就是把偏差拆开,找到真正带动偏差的业务动作或管理环节。没有归…
核心结论 EPM系统(企业绩效管理系统)的补丁与升级策略并非单纯的IT运维任务,而是直接影响财务结算、预算编制、管理报告等核心业务流程连续性的关键决策。一套有效的策略需要在业务需求…
预算编制的自动化率提升路径如何实现高效落地与持续优化 预算编制是企业经营管理的核心环节之一。当业务规模扩大、组织层级增多、数据来源分散时,手工汇总和线下沟通方式会逐渐拉长编制周期,…
核心结论:一张好用的ROI跟踪表,是EPM项目价值的放大镜 EPM项目往往涉及多个部门、多个系统,投入的资金、人力和时间成本都不低。如果缺少一套清晰的ROI跟踪表,项目上线后大家只…
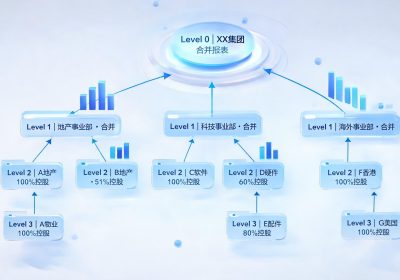
核心结论:管法同源是集团合并报表提效的关键路径管法同源,指的是集团在合并报表管理中,实现管理制度与系统方法的统一。通过统一会计政策、科目体系、数据标准和流程规范,集团能够减少手工调…
财务数字化的效率指标 baseline 如何设定?手把手教你搭建可落地可追踪的量化基准 财务数字化推进到一半,团队常会陷入一种说不清的焦虑:系统上了,流程改了,但效率到底提升多少?…
核心结论:价值故事的本质是经营语言 财务数字化的价值故事,核心不在于罗列功能清单,而在于用经营语言回答三个问题:钱花在哪里、效率提升多少、风险降低了什么。许多财务团队在汇报时习惯强…
核心结论:年度维保是合并报表系统稳定运行的基础保障 合并报表系统的年度维保并非简单的故障修复,而是对系统进行一次全面的健康检查与能力升级。通过规范化的维保服务,企业能够确保合并报表…
核心结论:社区与知识库是贝则产品赋能企业的双引擎在数字化协作日益普及的今天,企业对于知识管理和团队互动的需求不断攀升。贝则产品的社区与知识库并非孤立的功能模块,而是相互增强的有机整…












