售前咨询:010-86463723

核心结论:合并报表系统的等保与审计合规是财务数字化的基石在集团型企业财务数字化转型进程中,合并报表系统承载着多层级、多主体的财务数据汇总与披露职责。其等保与审计合规不仅是监管要求,…
核心结论:数据迁移是国产EPM替代成功的基石 在国产EPM(企业绩效管理)替代海外产品的浪潮中,历史数据迁移往往是决定项目成败的关键环节。许多企业在选型时聚焦于功能对比,却低估了数…
核心结论:管报原型评审是协作对齐的枢纽管报原型评审,指的是在管理报表(管报)系统开发前期,让业务方、数据团队和开发人员坐到一起,对着一个可视化的报表原型,把需求、指标、展示方式聊清…
合并项目调研清单的完整模板:一套高效梳理多项目信息的实用框架 多个项目同时推进时,调研信息往往散落在邮件、文档、聊天记录和不同成员的笔记里。合并项目调研清单的完整模板,核心价值在于…
核心结论:信创合规是合并报表系统选型的必答题 信创合规对合并报表系统选型的影响,简单说就是:它不再是加分项,而是决定系统能否在企业里长期用下去的基础条件。一套合并报表系统如果没法满…
核心结论:长期陪跑是跨业态集团预算系统价值释放的关键路径对于业务形态多样、组织架构复杂的跨业态集团而言,预算系统上线只是起点,真正的挑战在于如何让系统随着集团战略调整、业务拓展和组…
核心结论:迁移时间窗口是可控的战略变量 HFM(假设为某核心业务系统或平台)的停服风险一旦触发,集团面临的不是“是否迁移”的问题,而是“在多久内完成迁移”的问题。根据对多个集团级迁…
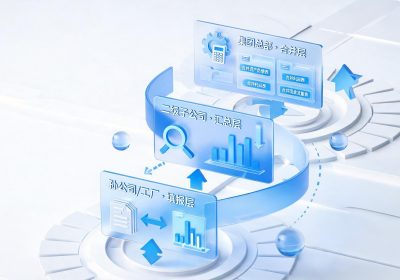
核心结论对于正在使用FDMEE(Financial Data Quality Management Enterprise Edition)的企业而言,向BDM(Business D…
核心结论:客户选择贝则自研产品与代理产品的底层逻辑 在贝则科技的产品体系中,自研产品与代理产品并非相互替代,而是针对不同业务场景的互补方案。客户的选择逻辑可以归纳为三个核心维度:业…
核心结论:70人整合不是简单加法,而是能力拼图的重构 贝则管理会计事业部完成70人整合后,形成了一套覆盖企业全价值链的管理会计服务体系。这70人不是散落在不同项目里的独立个体,而是…












