售前咨询:010-86463723

合并系统时,用户权限审计往往被当成技术收尾工作,直到有人发现离职员工的账号还能登录新系统,或者财务组的人莫名其妙拥有了采购审批权。权限审计不是一次性的合规表演,它更像给合并后的系统…
核心结论季度披露的时效性直接关系到上市公司的市场信誉与合规形象。合并报表系统通过自动化数据采集、标准化合并流程、实时协同与智能校验,能够将披露周期从数周缩短至数天,同时降低人为差错…
结构化主体并表判断的系统配置逻辑:从规则引擎到智能合并的完整指南 在复杂股权架构与多层嵌套的交易安排中,结构化主体并表判断一直是合并报表领域的核心难点。随着新金融工具准则、新租赁准…
核心结论:财务系统SSO的关键在于身份中枢与风险分级集团财务系统做单点登录,本质上不是“接一个登录框”那么简单。它要解决的是:一个员工在OA、HR、费控、核算、资金、报表等系统之间…
核心结论:财务数字化是集团管控模式升级的关键引擎财务数字化不是简单地把手工账搬到线上,而是通过数据实时穿透、流程自动化、智能风控和决策支持,从根本上改变集团总部与分子公司之间的权责…
核心结论:产销联动是能源集团预算管理提质增效的关键路径在能源行业,生产与销售环节的脱节往往导致预算失准、资源错配。通过构建产销联动的预算管理机制,企业能够将生产计划、库存水平、销售…
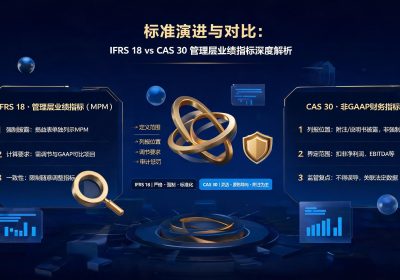
核心结论在国产化替代项目中,数据迁移的安全控制不是一次性的技术动作,而是一套贯穿迁移前、中、后全过程的防护体系。关键控制点可以归纳为六个方面:迁移前的数据资产盘点与分类分级、迁移通…
核心结论全面预算系统上线第一年,衡量成败的关键不在功能多少,而在五个运营指标:预算编制效率、预算执行偏差率、审批周期、用户活跃度和预测准确率。盯住这五个指标,团队就能用数据判断系统…
核心结论:管报数据口径是事业部绩效考核的基石 在事业部制企业里,绩效考核的公平性和有效性很大程度上取决于管理报表(管报)所提供数据的准确性和一致性。管报支撑事业部绩效考核的数据口径…
核心结论云部署EPM的数据主权考量框架应以数据分类分级为起点,以法规遵从为底线,将数据驻留、加密与访问控制、供应商治理、审计验证串联为可落地的闭环。企业需在效率与合规间找到平衡点,…