售前咨询:010-86463723

核心结论:替代成本可控,价值回报可期 当企业考虑用现代BI工具替代现有的管报系统时,成本往往是决策者最关心的问题。经过对数十家企业实践的分析,我们得出一个明确结论:管报系统BI工具…
核心结论:接口调试是联调效率的关键杠杆 在贝则科技的项目实践中,BDM(Business Data Middleware)工程师的接口调试日志不仅是问题记录,更是团队协作和知识沉淀…
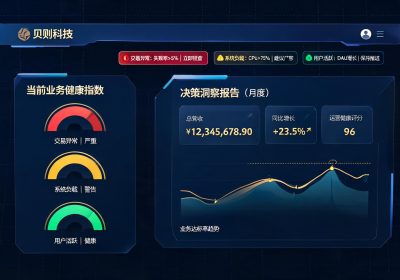
核心结论:现金流分析维度决定管理报告的决策价值管理报告中的现金流分析,其价值不在于罗列数字,而在于通过结构化的分析维度揭示资金运动的规律与风险。一个完整的现金流分析框架应覆盖来源结…
核心结论:培训计划要算好账,更要落好地预算团队的年度培训计划,本质上是一次对团队能力的投资决策。好的计划能把有限的培训预算转化成可衡量的能力提升和业务成果。根据我们服务上百家企业的…
核心结论:预算编制是连接战略与执行的桥梁 在贝则科技服务的众多企业中,预算编制季往往被视为一年中关键的规划节点。通过系统化的流程和专业的顾问支持,预算编制不仅能提升资源分配效率,还…
核心结论:管理精力从核算事务转向价值创造 财务共享服务中心的建立,让原本分散在各业务单元的报销审核、凭证录入、对账结算等重复性工作集中到共享中心统一处理。这一变化直接减少了业务财务…
核心结论:年度评估是财务数字化项目持续成功的保障财务数字化项目的供应商年度评估,不是走形式,而是确保系统稳定运行、服务持续优化、风险提前化解的关键环节。科学的评估应当基于数据、覆盖…
核心结论:数据量增长不是意外,而是必然,规划要趁早管报系统的数据量增长从来不是“会不会发生”的问题,而是“什么时候发生”和“幅度多大”的问题。很多团队在系统上线初期只关注功能跑通,…
核心结论:管法同源是集团合并报表效率与质量的基石 在集团型企业中,合并报表的编制往往涉及多层级、多业态的子公司数据整合。管法同源,即管理口径与法定口径的协同统一,能够显著减少数据重…
核心结论:迁移不是替换工具,而是重塑协作方式在贝则科技服务的客户中,超过60%的企业在初期使用Excel进行数据管理,但随着业务增长,表格的局限性逐渐显现。通过系统化迁移,客户普遍…