售前咨询:010-86463723

核心结论:先做合并还是先上预算,取决于项目驱动类型与资源确定性 在集团合并项目立项时,关于“先做合并还是先上预算”的讨论常常成为焦点。实际上,没有绝对的标准答案,而是需要根据项目的…
核心结论:审计留痕是信创合并合规的基石 在信创环境下进行系统合并与数据迁移,审计留痕不是附加功能,而是确保合规、可追溯的核心机制。每一次调整都必须完整记录操作人、操作时间、调整前后…
核心结论信创合并项目里,前两层验收通过、第三层勉强上线,往往不是技术能力不够,而是项目节奏与资源分配在后期出现了偏移。早期验收顺利容易让人放松对复杂层的准备,等到第三层涉及多系统耦…
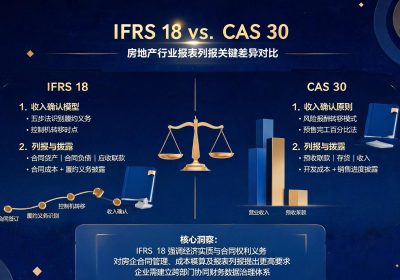
核心结论:隐性规则显性化是信创迁移的关键环节 在信创迁移过程中,隐性规则显性化的工作量往往被低估。这些规则包括业务逻辑中的默认假设、未文档化的配置项、依赖特定环境的参数等。显性化这…
核心结论:三层权限设计是信创合并中数据权限精确到法人范围的有效路径在信创合并过程中,数据权限的精确管控是保障信息安全与合规的关键。将权限精确到法人范围,需要从组织架构、数据分级、访…
核心结论合并报表的质量管控,关键不在于最后的数字是否平了,而在于过程控制是否到位。内部交易对账、抵销分录、重分类调整、账龄计算这四个环节,如果还靠手工或半自动处理,合并效率和数据准…
核心结论:系统终结反复核对的关键在于自动化、规则化与协同化 合并报表的反复核对与调整,本质上是数据、规则和协作三个层面的低效循环。贝则科技智能合并方案通过自动化数据采集、内置合并规…
核心结论用友BIP合并模块与总账、报表、主数据同源时,接口改造的成本主要取决于同源程度、集成方式和业务复杂度。若企业已实现主数据统一和总账报表一体化,合并模块的接口改造通常以配置为…
核心结论构建股权变动时间表的关键在于准确还原比较报表期的数据,确保股权变动信息在时间维度上的连贯性与可追溯性。通过系统化的操作方法,企业可以清晰呈现股权结构变化,满足财务报告与合规…
核心结论:复盘不是追责,而是把经验变成资产EPM(企业绩效管理)项目的成功往往取决于需求对齐、数据治理和变更管理等一系列细节。经验教训复盘的价值在于把项目中的隐性知识显性化,形成可…