售前咨询:010-86463723

核心结论:没有绝对的好坏,只有适合与否在预算考核中,系统数和调整后数的选择常常让人纠结。系统数直接取自系统,客观但可能脱离实际;调整后数经过人为修正,灵活但可能引入主观因素。我的观…
预算调整的触发条件与审批层级配置,是预算管理体系中两个紧密咬合的齿轮。触发条件决定了“什么时候该调”,审批层级决定了“谁说了算”。两者配置得当,预算就能跟上业务变化;配置失衡,要么…
核心结论:历史数据重算是合并层级调整成功的基石 当企业进行合并层级调整(如组织架构重组、并购整合或财务合并范围变更)时,历史数据重算机制是确保数据可比性与决策可靠性的关键。没有健全…
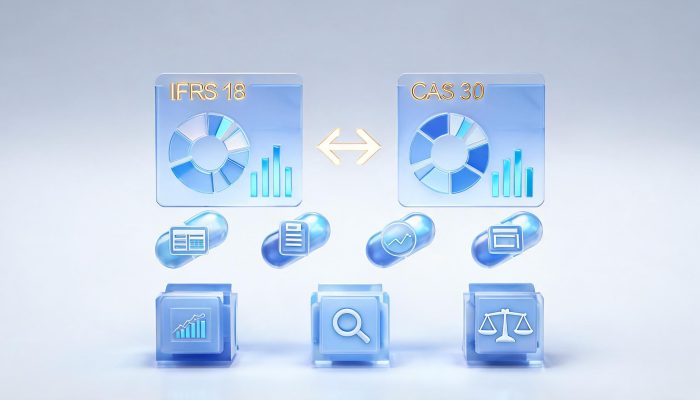
核心结论租赁费用在多准则合并中的调整路径,本质是解决不同会计准则下租赁确认、计量与列报差异带来的合并难题。核心原则是:以母公司报告准则为基准,将子公司按当地准则编制的报表中的租赁费…
核心结论:三步锁定已注销主体已注销主体仍在合并清单中,多数情况源于数据源未同步、状态字段缺失或人工维护滞后。排查时抓住三个关键动作:核对工商登记状态、比对内部主数据、建立定期刷新机…
核心结论预算假设的集中维护与版本对比是企业预算管理中的关键实践。集中维护确保假设数据的一致性和准确性,版本对比则帮助团队追踪变更、支持决策。两者结合,能显著提升预算编制的效率和质量…
核心结论:行业知识是合并报表顾问的隐形护城河 合并报表顾问的工作远不止于抵消分录和合并抵销。当客户来自制造业、零售业、房地产或科技行业时,同一项会计准则的应用可能天差地别。行业知识…
核心结论预算顾问的建模能力,不是把Excel公式写得多复杂,而是能不能用一套结构清晰的模型,把业务假设变成可验证的财务语言。建模能力的核心要求可以归为四点:能整合多源数据、能搭建逻…
核心结论:合并范围版本管理是合并报表的数据治理底座合并范围版本管理不是简单的“存档快照”。它把“谁进表、谁出表、按什么比例合并、从哪一天开始”这套规则变成可版本化、可对比、可回滚的…
核心结论:口径治理是管报系统选型的基石在企业管理报告(管报)系统选型过程中,口径治理能力往往被低估,却直接决定了报表数据的可信度与决策效率。口径治理指的是对指标定义、计算逻辑、数据…