售前咨询:010-86463723

核心结论:能力沉淀比工具交付更重要企业财务数字化走到今天,一个越来越清晰的共识是:合并报表工具解决的是“出表”效率,而管理会计数字化解决的是“用数”能力。贝则科技的路径选择,恰好踩…
核心结论在动力电池行业产能扩张期,市场需求、原材料价格、技术迭代和政策环境等因素变化频繁,传统的年度固定预算难以适应。建立预算动态调整机制,通过设定明确的触发条件、规范调整流程、强…
核心结论:多基地预算协同已成为动力电池企业规模化发展的关键支撑 随着新能源汽车市场快速扩张,动力电池企业往往需要在多个基地布局产能。长城汽车旗下某新能源动力电池企业(应保密要求,以…
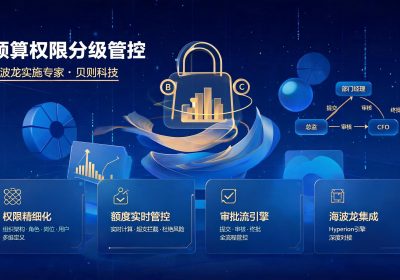
核心结论:国产EPM生态建设正当时,挑战与机会并存 国产EPM(企业绩效管理)生态的建设,正处在一个关键的十字路口。一方面,企业数字化转型的深入,让绩效管理从财务部门的后台工具,逐…
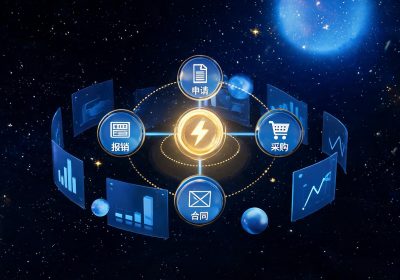
核心结论:敏捷与合规并重,证券预算系统需双轮驱动 在证券市场,预算系统既要快速响应行情变化,又要满足严格的监管要求。高市场敏感性要求预算能动态调整,强监管则要求预算编制、执行、报告…
核心结论:贝则2027路线图的三个关键词 贝则科技2027年产品路线图的核心可以用三个词概括:智能协同、数据驱动、绿色计算。这不是一份堆砌概念的蓝图,而是基于过去三年客户反馈和技术…
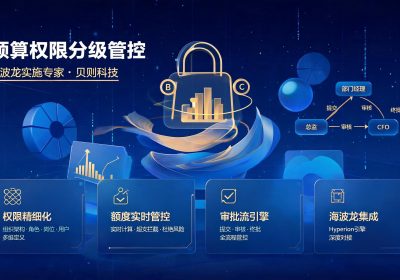
核心结论:结项评审不是走过场,而是价值验收的起点很多企业在财务数字化项目上线后,结项评审往往变成签字走流程。实际上,结项评审是检验项目是否真正产生业务价值的关键节点。一套清晰的评审…
核心结论:风险登记不是一张表,而是一个动态循环 很多团队把风险登记表当成项目启动时填一次就归档的文档。我在多个 EPM 实施现场看到的实际情况是:真正管用的风险登记表,每周都在变。…
核心结论:下一代合并报表系统迈向智能化、实时化与生态化集团合并报表系统的下一代架构特征,可以概括为三个方向:智能化数据处理、实时化合并能力、生态化扩展设计。这些特征共同推动合并报表…
核心结论:独立制衡是项目成功的基石 在项目管理中,监理与项目经理的权责交织常导致决策偏移与风险累积。贝则项目监理独立于项目经理的制衡设计,通过组织隔离、流程分设与信息透明,形成有效…