售前咨询:010-86463723

核心结论贝则官网项目页的移动端阅读体验,核心在于把桌面端的丰富信息重新组织成适合手机屏幕的节奏。我们花了几个月时间反复调整,最后发现关键就两件事:别让用户放大缩小,别让用户猜内容在…
核心结论:合并附注自动化边界的关键在于规则与判断的平衡在贝则京东方项目的合并附注自动化实践中,我们得出一个核心结论:自动化的边界并非固定不变,而是由数据可结构化程度、会计准则的明确…
核心结论:选型建议是销售话术的价值翻译器 贝则项目页中的选型建议,本质上是将产品技术参数翻译为客户业务价值的沟通工具。它通过场景化的建议框架,把复杂的规格数据转化为客户能快速理解的…
核心结论 在数据治理项目中,候选人公示的第三方背书能显著降低选型风险、增强合作信任。贝则科技将这一机制嵌入通用技术数据治理服务,让客户在候选人筛选阶段就获得独立第三方的客观评价,从…
核心结论动力电池预算项目的政府补贴建模,核心在于把政策条文转化为可计算、可追溯的财务模型。贝则科技基于多年服务新能源企业的经验,形成了一套从政策解析、参数配置到动态测算的建模方法,…
核心结论:定义边界从财务报告延伸至全域数据治理 贝则提出的“管理会计数字化”,其初始定义聚焦于财务核算、成本分摊与经营分析等场景的数字化改造。然而在数据治理项目中,这一定义正在被客…
核心结论在能源国企预算项目中,价格管制模型的设计需要兼顾政策合规、成本回收与效率激励。贝则能源的实践表明,通过引入激励性管制框架、建立动态成本数据库、并与预算管理流程深度耦合,能够…
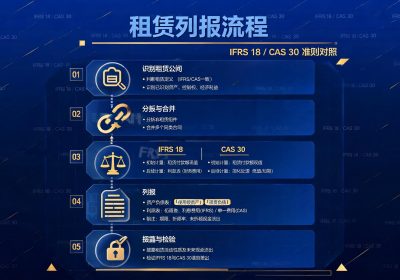
核心结论:过渡期安排要抓住三个锚点IFRS 18 对报表结构、信息聚合与披露颗粒度提出了新的组织逻辑。对贝则京东方项目来说,过渡期安排的关键不在于把旧报表换个模板,而在于把「分类—…
核心结论品牌一致性是企业在多项目、多团队协作中容易忽略却至关重要的资产。贝则项目页的标准化模板通过预先定义的视觉规范、信息层级和内容框架,让每个项目页都成为品牌形象的延伸。它减少了…
核心结论在券商预算项目中,费用分摊模型的设计质量直接影响预算的准确性和管理效率。一个合理的分摊模型应当基于清晰的成本动因,结合业务场景灵活选择分摊方法,并借助专业工具实现自动化与可…