售前咨询:010-86463723

核心结论:盈利分析设计的关键在于业务逻辑与数据体系的融合管报产品线盈利分析的设计,本质上是把管理会计的思维嵌入到产品线经营场景中,通过合理的模型、数据和报表体系,让每个产品线的收入…
核心结论:合并系统抵消模板是财务数字化的关键组件合并系统抵消模板的设计方法,核心在于将集团内部交易识别、抵消规则配置、数据映射与结果校验等环节标准化,形成可复用的模板。其目标不是追…
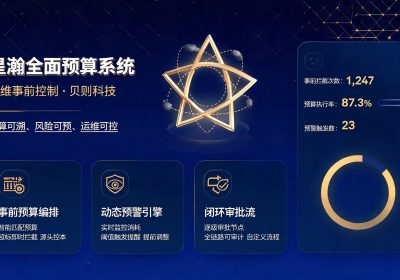
核心结论:前置与后置控制各有适用场景,关键在匹配业务特性预算控制的前置与后置并非是非此即彼的选择,而是需要根据企业的业务特性、风险偏好和管理成熟度进行适配的组合策略。前置控制强调在…
核心结论:好的访谈提纲是EPM项目成功的基石EPM(企业绩效管理)项目的需求调研,往往决定了整个项目的走向。一个结构清晰、问题精准的访谈提纲,能帮助顾问团队在有限时间内挖掘到关键业…
核心结论:预算股利分配预算是企业财务战略的稳定器预算股利分配预算不是简单的分红数字,而是企业将股东回报预期与现金流规划、投资计划、融资安排深度咬合的管理机制。做得好,它能减少内部博…
合并报表关联方披露数据准备如何高效完成?掌握这五个关键步骤 合并报表中的关联方披露是财务报告的重要组成部分,也是审计和监管关注的重点。数据准备工作的质量直接影响披露的准确性和时效性…
核心结论贝则科技的成长路径可以概括为:以合并报表这一高频刚需场景为起点,在服务集团型企业财务数字化的过程中,逐步将能力边界从核算自动化延伸到预算管理、成本管控、经营分析与绩效评价,…
核心结论:容错机制是预算系统数据导入的稳定基石预算系统的数据导入环节直接影响预算编制的效率与准确性。一个有效的容错机制能够在数据异常、格式错误或系统波动时保障流程持续运行,减少人工…
核心结论:映射维护是财务数据一致性的基石预算科目与核算科目映射维护是连接企业预算管理与会计核算的关键桥梁。通过建立清晰、稳定的映射规则,企业能够确保预算编制、执行控制与财务核算之间…
核心结论EPM(企业绩效管理)系统的运维年度合同谈判,核心是在保障业务连续性的前提下,实现运维成本优化与服务质量提升的双赢。成功的谈判需要围绕价值量化、服务范围清晰化、SLA科学设…