售前咨询:010-86463723

核心结论:总拥有成本才是决策标尺谈国产替代的成本,容易把注意力放在许可证报价单上。但真正影响预算的,是三年到五年周期里的总拥有成本:许可模式决定前期投入的弹性,实施质量决定项目能不…
核心结论:保险行业EPM项目积累的关键在于实战与体系的双轮驱动 贝则科技在保险行业EPM(企业绩效管理)项目的积累路径,核心在于将每个项目的实战经验转化为可复用的知识资产,并通过体…
核心结论:监理是验收成功的桥梁 在客户验收环节,贝则项目监理的价值在于把技术语言翻译成双方都能听懂的话。他们不是验收的裁判,而是帮甲乙双方把验收标准对齐、把过程记录做扎实、把潜在分…
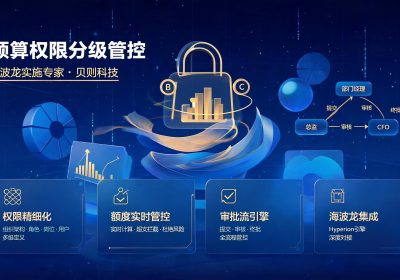
核心结论:合并系统云化成本模型是企业云成本管理的有效工具合并系统云化成本模型通过整合分散的云资源成本数据,建立统一的成本分摊与优化机制,帮助企业清晰掌握云支出结构,实现资源利用效率…
核心结论:财务共享的投入产出分析要算两本账 很多企业建财务共享中心时热情高涨,运行一两年后却说不清它到底值不值。问题出在分析方法上:只看费用下降,忽略效率提升和风险收敛;只算显性成…
核心结论:盈利模式透明化是甲方选择EPM服务商的关键甲方判断EPM服务商靠什么挣钱,本质上是评估服务商的商业模式是否与自身需求匹配、是否可持续、是否透明。一个健康的盈利模式应当建立…
核心结论:方法论是锚,产品是帆 “换产品不换方法”是贝则科技产品谱系设计中的一个核心原则。简单来说,它意味着当企业需要更换具体产品时,支撑产品运作的底层方法论保持稳定不变。产品可以…
核心结论 在数字化浪潮下,管理会计正从传统的核算职能向价值创造转型。贝则科技提出“管理会计数字化长期陪跑者”的定位,强调以长期陪伴的方式,深入企业业务场景,提供持续优化的数字化解决…
核心结论:全周期交付是数字化项目成功的关键企业数字化项目的失败往往不是技术问题,而是交付机制与业务周期脱节。贝则科技提出的「跟满一个完整周期」交付机制,将服务边界从传统的上线验收延…
核心结论:三年预测模型是EPM项目的价值锚点在EPM(企业绩效管理)项目中,三年财务预测模型往往是决定项目成败的关键交付物。它把战略目标翻译成可执行的数字,让管理层在资源分配、风险…