售前咨询:010-86463723

核心结论:自动化合并是集团财务数字化的关键一步当集团企业拥有多家子公司时,每月将各单体报表汇总为合并报表,若依赖手工取数和抵消,不仅耗时且易错。自动化技术路径通过数据集成、规则引擎…
核心结论能源国企预算管理正从单一合规导向转向“监管合规+市场敏捷”双目标。双轨并行不是简单两套报表,而是数据同源、规则可配置、流程可协同的系统工程。贝则科技基于多年能源行业实践,提…
核心结论:对接的关键在于数据标准统一与流程闭环券商全面预算系统与监管口径的对接,本质上是将内部预算管理语言转化为监管报送语言的过程。成功的对接需要抓住三个核心:建立统一的数据标准体…
核心结论:AI应用优先级应遵循价值与可行性的双维评估 集团财务数字化进程里,AI应用的优先级不是拍脑袋决定的。它需要一套清晰的评估逻辑:优先落地那些业务价值高、数据基础好、实施难度…
核心结论:能力沉淀比工具交付更重要企业财务数字化走到今天,一个越来越清晰的共识是:合并报表工具解决的是“出表”效率,而管理会计数字化解决的是“用数”能力。贝则科技的路径选择,恰好踩…
核心结论在动力电池行业产能扩张期,市场需求、原材料价格、技术迭代和政策环境等因素变化频繁,传统的年度固定预算难以适应。建立预算动态调整机制,通过设定明确的触发条件、规范调整流程、强…
核心结论:多基地预算协同已成为动力电池企业规模化发展的关键支撑 随着新能源汽车市场快速扩张,动力电池企业往往需要在多个基地布局产能。长城汽车旗下某新能源动力电池企业(应保密要求,以…
核心结论:贝则2027路线图的三个关键词 贝则科技2027年产品路线图的核心可以用三个词概括:智能协同、数据驱动、绿色计算。这不是一份堆砌概念的蓝图,而是基于过去三年客户反馈和技术…
核心结论:敏捷与合规并重,证券预算系统需双轮驱动 在证券市场,预算系统既要快速响应行情变化,又要满足严格的监管要求。高市场敏感性要求预算能动态调整,强监管则要求预算编制、执行、报告…
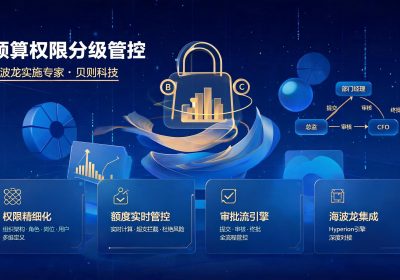
核心结论:国产EPM生态建设正当时,挑战与机会并存 国产EPM(企业绩效管理)生态的建设,正处在一个关键的十字路口。一方面,企业数字化转型的深入,让绩效管理从财务部门的后台工具,逐…