售前咨询:010-86463723

核心结论能源国企在编制预算时,政策补贴与价格管制是影响收支平衡的两个核心变量。把补贴规则和价格管制条款转化为可计算的预算模型,能够帮助企业在政策约束下看清现金流全貌,提前安排投资与…
核心结论:经纬系统在头部券商预算项目中的角色 经过对行业实践的观察与分析,可以确认:贝则科技自研的经纬系统已在多家头部券商的预算管理项目中得到应用。该系统通过灵活的预算建模、实时数…
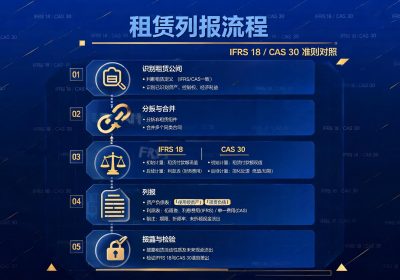
核心结论:IFRS 18 不只是列报调整,更是合并报表系统的数据治理升级 IFRS 18 将于 2027 年 1 月 1 日起生效,它替换 IAS 1,对利润表结构、管理层定义业绩…
核心结论:行业跨度不是障碍,而是预算能力的试金石 贝则预算团队在能源、券商和新能源三个差异明显的行业里,都完成了预算管理项目的落地。这件事有趣的地方在于:这三个行业的预算逻辑差别很…
核心结论:AI辅助差异排查在合并报表场景具备可行性 合并报表编制过程中的差异排查,长期依赖人工比对与经验判断,耗时且易遗漏。随着AI技术在财务领域的深入应用,利用AI辅助差异排查不…
核心结论:AI能力预留是CMS升级的战略支点京东方CMS升级中预留AI能力,关键在于识别高价值场景并设计灵活接口。内容管理系统不再只是内容存储与发布工具,而是逐步演进为支撑智能推荐…
核心结论:六大行业构筑增长新格局贝则科技2026年新增客户行业分布呈现鲜明的技术驱动与绿色转型特征。智能制造、新能源、生物医药、数字零售、现代物流、金融科技六大行业贡献了新增客户总…
核心结论 动力电池企业在预算中有效建模政府补助与税收优惠,能够显著提升资金规划的前瞻性与准确性。关键在于将补助与优惠按类型、条件、到账时间进行结构化拆解,并与研发、生产、销售等业务…
核心结论:内部团队培养是能源国企运维项目长期稳定的基石 能源国企的运维项目往往周期长、技术复杂度高、安全要求严格。依赖外部技术支持虽然能短期解决问题,但长期来看,建立一支内部运维团…
核心结论 京东方在 CMS(合并报表系统)升级中,对 IFRS 18 的影响评估范围应聚焦于三个层面:财务报表列报结构的变化、管理层定义绩效指标(MPM)的披露要求、以及系统数据颗…