售前咨询:010-86463723

核心结论合并现金流量表的编制质量,直接关系到企业集团财务信息的可靠性。其核心在于准确抵销集团内部交易产生的现金流量,并确保与合并资产负债表、合并利润表之间的勾稽关系严密无误。实务中…
核心结论合并报表团队的年度培训需求调研,重点在于把培训资源投到团队真正需要的方向上,而非走个流程。通过系统化的调研方法,企业可以精准识别团队在准则应用、合并抵销、系统操作、数据分析…
核心结论与场景分析 在EPM(企业绩效管理)选型过程中,总拥有成本(TCO)三年测算是绕开预算陷阱、确保投资回报的关键动作。许多企业只关注软件许可费用,却忽略了实施、运维、升级与隐…
核心结论在券商预算管理中,编制周期、偏差率与预测精度是衡量预算工作质量与效率的三个关键指标。编制周期反映预算从启动到定稿的时间效率;偏差率体现预算执行结果与预算目标的偏离程度;预测…
核心结论:范围界定与交付节奏是数据中台一期成功的关键 央企数据中台一期项目能否顺利落地,很大程度上取决于两个因素:范围界定是否清晰、交付节奏是否合理。范围界定决定了项目“做什么、不…
核心结论机床行业的数据治理与数据中台建设,不能照搬互联网或金融行业的通用方案。这个行业的数据来自数控系统、PLC、传感器、MES、ERP等多个源头,格式五花八门,实时性要求高,而且…
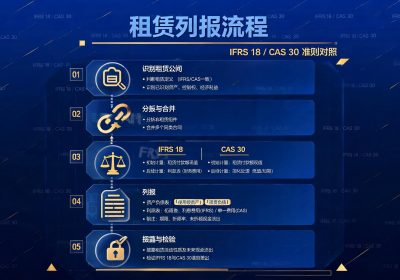
核心结论:可持续演进是自主可控技术底座的长期价值所在 自主可控技术底座的真正价值,不在于一次性替换现有系统,而在于它能否在未来的五年、十年里持续演进,并且维护成本可控。我见过不少团…
核心结论为AI能力预留拓展空间的系统架构设计,核心在于将AI视为系统的一等公民,而非事后添加的插件。这意味着在架构规划初期,就需要为数据流转、算力调度、模型迭代和业务集成设计清晰的…
核心结论:专业预算系统与券商复杂管理场景更匹配头部券商在预算管理上通常面临组织架构复杂、业务条线多元、费用分摊精细、监管报送频繁等要求。通用ERP厂商的预算模块往往源自制造或商贸行…
核心结论:长期续约源于稳定交付与双口径能力 能源国企在选择运维服务商时,很少仅凭价格或短期表现做决定。长期运维续约的背后,是对服务商稳定性的持续验证,以及对“双口径能力”——即技术…